保險N次方|讓保險有保險、保險規劃與理賠爭議處理
  • 首頁
  • 保險知識
    回主選單
    • 新生兒保險指南
    • 體況投保指南
    • 健康告知完整指南
    • 保單配置分析指南
    • 理賠爭議指南
    • 保險規劃指南
  • 試算工具
    回主選單
    • 保障缺口自測
    • 癌症保障缺口試算
    • 新生兒投保時效試算
  • 關於我
  • 常見問題
  • 諮詢服務
  • 聯絡我們
保險N次方|讓保險有保險、保險規劃與理賠爭議處理
  • 首頁
  • 保險知識
    新生兒保險指南體況投保指南健康告知完整指南保單配置分析指南理賠爭議指南保險規劃指南
  • 試算工具
    保障缺口自測癌症保障缺口試算新生兒投保時效試算
  • 關於我
  • 常見問題
  • 諮詢服務
  • 聯絡我們
全部 保戶自學系列 必讀精選 理賠爭議指南 從判決看人性 新生兒保險指南 成熟大人必備保障系列 保險規劃指南 健康告知完整指南 保單配置分析指南 體況投保指南
最新文章
  • 保險存摺怎麼查?查出保單後,接下來該看什麼
  • 壽險是什麼?誰需要買、保額怎麼算與定期、終身壽險差別
  • 重大傷病險有必要嗎?保障範圍、除外項目與癌症險差別
  • 癌症險怎麼買?一次金、療程型與併發症理賠重點
  • 實支實付是什麼?怎麼賠、可以買幾家與6個投保重點
  • 保戶自學系列 (7)
  • 必讀精選 (16)
  • 理賠爭議指南 (28)
  • 從判決看人性 (2)
  • 新生兒保險指南 (13)
  • 成熟大人必備保障系列
  • 保險規劃指南 (14)
  • 健康告知完整指南 (16)
  • 保單配置分析指南 (5)
  • 體況投保指南 (14)
新生兒保險 (13) 實支實付 (11) 癌症一次金 (9) 重大傷病 (9) 新生兒體況 (8) 投保時機 (2) 新生兒篩檢 (4) 早產兒保險 (1) 卵圓孔未閉合 (3)
  1. 首頁
  2. 部落格
  3. 有體況還能申請保單復效嗎?腦動脈瘤拒保翻案案例解析

有體況還能申請保單復效嗎?腦動脈瘤拒保翻案案例解析

2022 Feb 15 理賠爭議指南
內容目錄
  1. 有體況還能申請保單復效嗎?
  2. 保單停效多久,復效流程會不同?
  3. 真實案例:腦動脈瘤後申請復效卻遭拒絕
  4. 體況重大變更要看哪一個時間點?
  5. 如何判斷保單真正的停效日?
  6. 本案為什麼可以申訴成功?
  7. 保單復效常見問題

原始發布:2022年2月15日|最後更新:2026年7月17日

保單停效超過六個月後申請復效,保險公司可以要求被保險人提供可保證明。很多人因此以為,只要身體已經出現疾病,復效就一定會被拒絕。

但真正的判斷並不是「現在有沒有體況」,而是:危險程度的重大變更發生在保單停效之前,還是停效之後?

本文先說結論

停效超過六個月,不代表保險公司可以任意拒絕復效。依保險法第116條,只有被保險人的危險程度有重大變更,且已達拒絕承保程度時,保險公司才可能拒絕;而「重大變更發生的時間點」往往是爭議核心。

文章目錄

  • 有體況還能申請保單復效嗎?
  • 保單停效多久,復效流程會不同?
  • 真實案例:腦動脈瘤後申請復效卻遭拒絕
  • 體況重大變更要看哪一個時間點?
  • 如何判斷保單真正的停效日?
  • 本案為什麼可以申訴成功?
  • 保單復效常見問題

有體況還能申請保單復效嗎?

可以提出申請,而且有體況並不等於一定無法復效。應先確認停效期間、復效申請日、疾病發生時間,以及保險公司要求提供可保證明的程序是否合法。

保單停效是保障暫停,不代表契約立刻消失。依契約及法律規定,通常仍有申請恢復效力的期間。若想先了解停效後疾病發生時間如何影響理賠,可參考:保單停效後復效可以理賠嗎?疾病發生時間與17萬案例解析。

保單停效多久,復效流程會不同?

依現行保險法第116條,停效後六個月內與超過六個月後,復效程序不同:

停效期間復效方式保險公司可否審查體況
六個月內清償欠繳保費、利息及約定費用後,翌日上午零時恢復效力原則上不以重新核保方式處理
超過六個月提出復效申請,保險公司可在五日內要求可保證明可審查,但不能任意拒絕

程序期限也很重要:保險公司若未在申請日起五日內要求可保證明,或收到可保證明後十五日內未表示拒絕,法律規定可能視為同意復效。
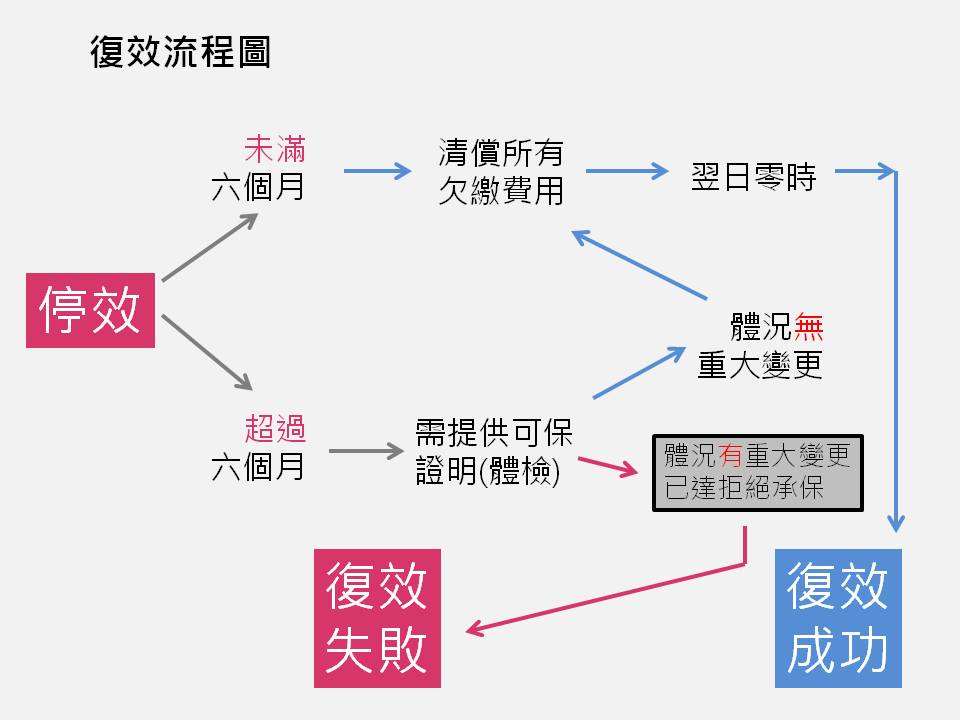
保單停效六個月內與六個月後的復效流程
停效期間不同,復效程序與是否需要提供可保證明也不同。

真實案例:腦動脈瘤後申請復效卻遭拒絕

王伯伯原本投保一張終身失能險,後來因保費未持續扣款而停效。家屬發現時已接近可申請復效期限,因此立即提出申請。
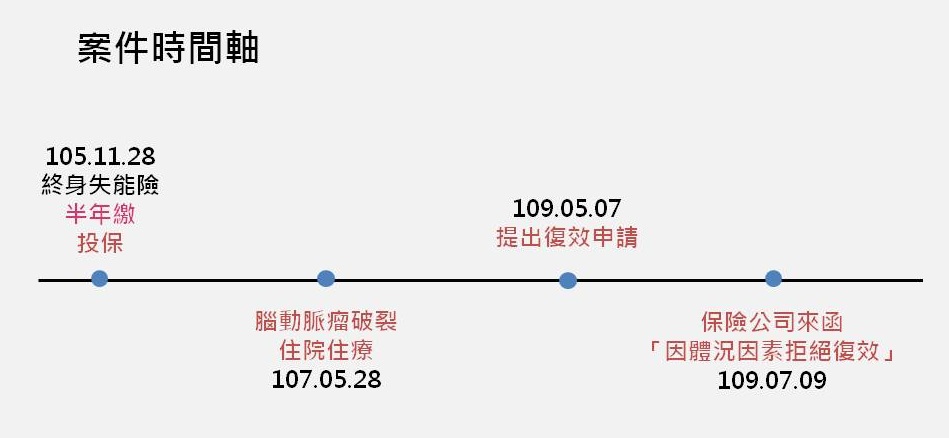
王伯伯保單停效與復效申請案件時間軸
本案必須同時核對繳費、停效、腦動脈瘤就醫及復效申請時間。

由於停效已超過六個月,保險公司要求王伯伯接受體檢。王伯伯曾因腦動脈瘤破裂接受治療,保險公司因此認為其危險程度已達拒絕承保標準,拒絕復效。
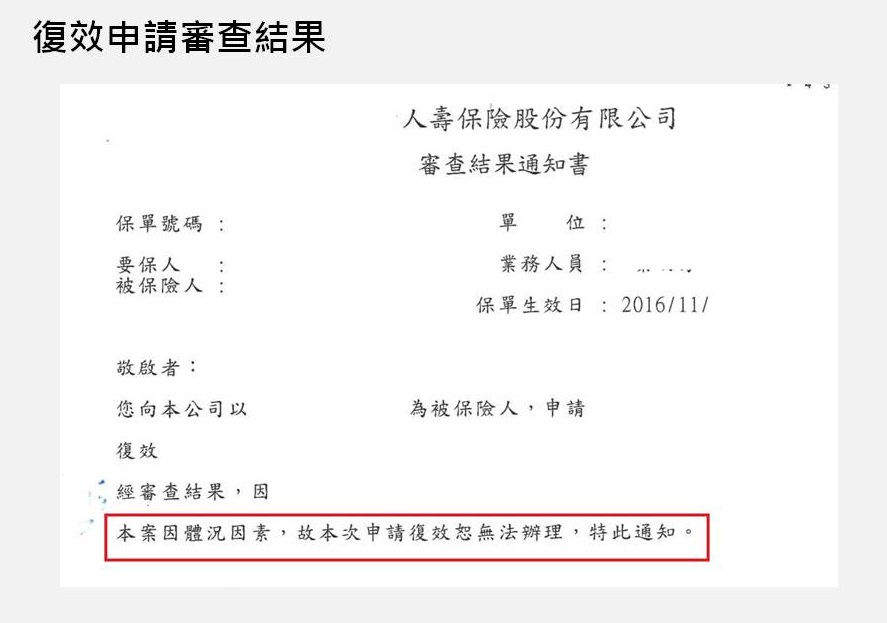
保險公司以腦動脈瘤體況拒絕保單復效通知
保險公司最初以體況重大變更為由拒絕復效。

體況重大變更要看哪一個時間點?

本案真正的爭點不是王伯伯有沒有腦動脈瘤,而是這項體況是在保單停效之前,還是停效之後發生。

停效前已存在

不能只因復效申請時仍有該體況,就直接認定是停效後的危險重大變更。

停效期間才發生

若危險程度已重大增加並達拒保程度,保險公司才可能依法拒絕復效。
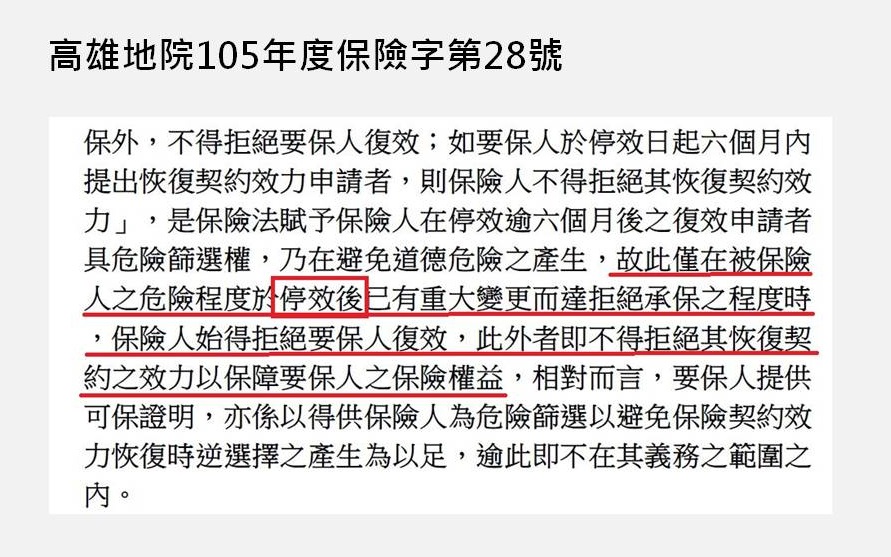
法院對保單復效危險程度重大變更時間點的判斷
復效爭議的核心,是重大變更是否發生於保單停效期間。

核心觀念:不能只看復效時的身體狀況,也要回頭確認疾病出現與保單真正停效的先後順序。

如何判斷保單真正的停效日?

保費扣款失敗當天,保單通常不會立刻停效。依保險法第116條,保費到期未繳後,仍須經催告到達,並在催告後三十日仍未繳納,契約效力才停止。
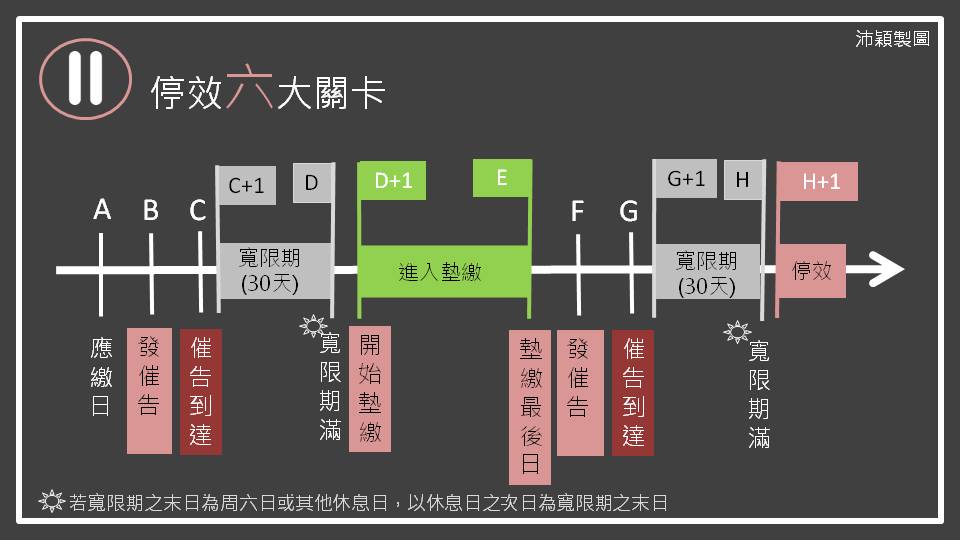
保費到期、催告與保單停效日期判斷流程
繳費日、催告到達日與停效日是三個不同時間點。

因此,不能只拿「應繳費日」當成停效日。本案王伯伯在2018年5月28日因腦動脈瘤破裂就醫,而同一天只是下一期保費應繳日;在完成催告程序及三十日期間前,保單尚未當然停效。
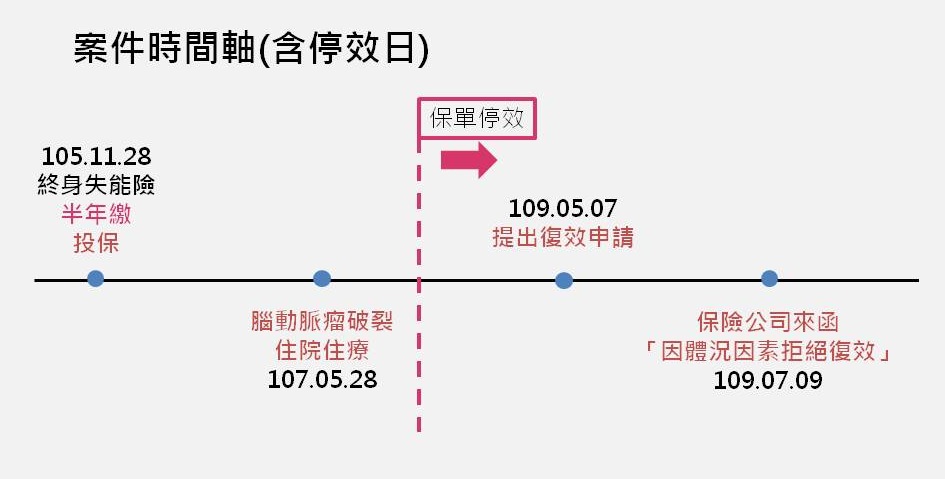
腦動脈瘤就醫日與保單停效日比較時間軸
腦動脈瘤發生時間早於保單真正停效時間,是本案翻案關鍵。

若爭議涉及催告是否送達,也可參考:沒收到保費催繳通知,保單會停效嗎?10萬理賠案例解析。

本案為什麼可以申訴成功?

王伯伯的腦動脈瘤破裂發生在保單真正停效之前。因此,保險公司不能把停效前已發生的體況,直接當成停效期間新出現的重大危險變更,作為拒絕復效的理由。
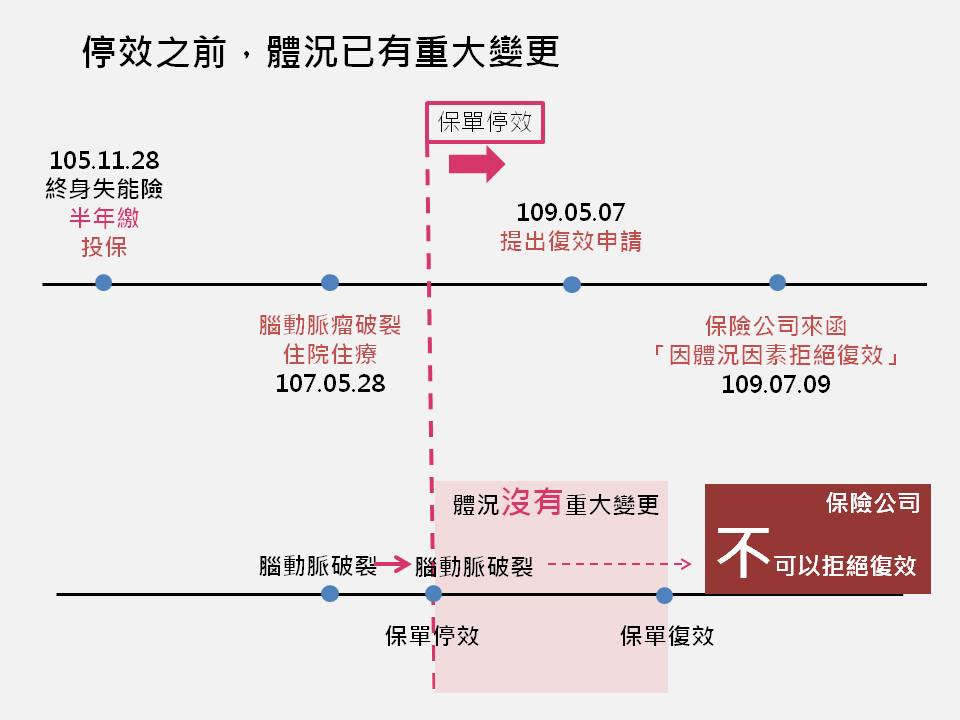
保單停效日與體況重大變更時間對照
將疾病發生時間與真正停效日並列後,才能看出拒絕復效理由是否成立。

經申訴並重新檢視時間軸後,保險公司最後同意恢復保單效力。

腦動脈瘤體況保單復效申訴成功通知
本案最終復效成功,保住已停售的終身失能保障。

這也是為什麼處理復效爭議時,不能只看一張體檢報告,而要把繳費紀錄、催告文件、就醫日期、停效日與復效申請日全部排成時間軸。

保單復效常見問題

Q:停效未滿六個月需要體檢嗎?

依保險法第116條,六個月內清償欠費及相關費用後,原則上翌日上午零時恢復效力。

Q:停效超過六個月一定會被要求體檢嗎?

保險公司可以在復效申請日起五日內要求提供可保證明,但是否一定安排體檢,仍依商品與審查需求。

Q:有重大疾病就一定不能復效嗎?

不一定。要看危險程度是否已達拒保標準,以及重大變更是否發生在停效期間。

Q:復效後等待期要重算嗎?

通常不用。復效是恢復原契約效力,不是重新投保,因此一般不會重新計算等待期;但停效期間發生的疾病、事故或醫療行為,仍須依保單條款及發生時間判斷是否在保障範圍內。

Q:復效申請最晚可以拖多久?

契約約定的復效申請期限,自停效日起不得低於二年,且不得晚於保險期間屆滿日;仍應依個別契約確認。

Q:保險公司拒絕復效後怎麼辦?

先要求書面理由,再核對停效日、疾病發生日、可保證明要求時間及拒絕通知期限,必要時提出申訴。

復效爭議至少準備五項資料

  1. 保單與保費繳納紀錄。
  2. 催告通知、寄送及送達資料。
  3. 保險公司認定的停效日期。
  4. 完整病歷與疾病首次發生時間。
  5. 復效申請、體檢及拒絕復效文件。

延伸閱讀

  • 失智後保單停效還能復效嗎?監護宣告與69萬理賠案例
  • 搬家與電話更換未通知,為什麼會造成復效失敗?
  • 沒收到保費催繳通知,保單會停效嗎?10萬理賠案例解析

理賠爭議諮詢|收費制個案分析

申請保單復效被拒絕,想釐清處理方向?

我是沛穎,國考合格保險經紀人,長期處理條款判讀、核保與理賠爭議。

這類案件需要一起核對停效與復效申請的時間、補件及拒絕理由。我會先了解你的需求、確認服務範圍與費用;正式分析後,再說明判斷依據與可採取的處理方向。

個案條款判讀、理賠金額核對與爭議分析均採收費制;委託申訴另行報價。先查看服務內容與收費說明

加入 LINE 後,先告訴我:

① 發生什麼事、約在什麼時間
② 保險公司怎麼回覆、目前處理到哪一步(尚未申請也可說明)
③ 你最想釐清的問題

加 LINE,說明復效申請問題

先說明概況即可;確認服務後,我會列出需要的文件,不用一開始就申請整份病歷。分析提供的是判斷與建議,不保證獲賠或翻案。
  • 分享此文章
0 讚 收藏 0
0則留言

如想留言評分,請先 登入會員!

目前沒有評論

相關文章

壽險是什麼?誰需要買、保額怎麼算與定期、終身壽險差別

壽險有必要嗎?從單身、全職照顧者到有房貸與孩子的家庭,算清生活費、教育費與身故保障缺口,理解定期、終身壽險差別、保障年期及投保重點,避免只看保費或年收入倍數。

  • 2026 Sep 12

病歷主訴被拿來拒賠?症狀時間、確診日期與申訴案例

病歷寫「症狀已經很久」,保險公司就能認定投保前已生病並拒賠嗎?解析主訴、確診、已在疾病與申訴證據,並分享取得7萬多元給付的案例。

  • 2021 May 28

看身心科會影響保險嗎?精神病與精神疾病的告知、核保一次說清楚

看過身心科不等於買不到保險。關鍵在「精神病」與「精神疾病」的區別——健康告知書多問精神病,憂鬱、焦慮等精神官能症不必然構成告知。本文引判決拆解告知義務、就診與服藥的核保認定、各險種差異與準備方式。

  • 2026 Aug 30

新生兒有體況還能投保嗎?4種核保結果與真實案例解析

新生兒有體況時,保險公司的核保結果分為正常承保、除外承保、加費承保、暫緩承保四種。本文整理正常承保的5個條件、早產兒與低體重的投保規定、生長曲線的影響,以及腦部血腫、住院超過7天、低體重、腎水腫4個真實案例,讓父母提前了解體況可能帶來的影響。

  • 2026 Jun 25

【保戶自學系列-投保篇05】傻眼貓咪,買保險居然要有資格

  • 2020 Dec 19

【保戶自學系列-投保篇02】如何買對保險?投保前請詳閱保險使用說明書

  • 2020 Nov 08

關於我們

  • 關於沛穎
  • 服務項目

快速連結

  • 文章總覽
  • 理賠爭議實例
  • 新生兒保險指南

聯絡我們

  • 隱私權政策 | 退換貨政策 | 防詐騙資訊
COPYRIGHT© 保險N次方|讓保險有保險、保險規劃與理賠爭議處理 All rights reserved | Powered by 路老闆