最後更新:2026年7月
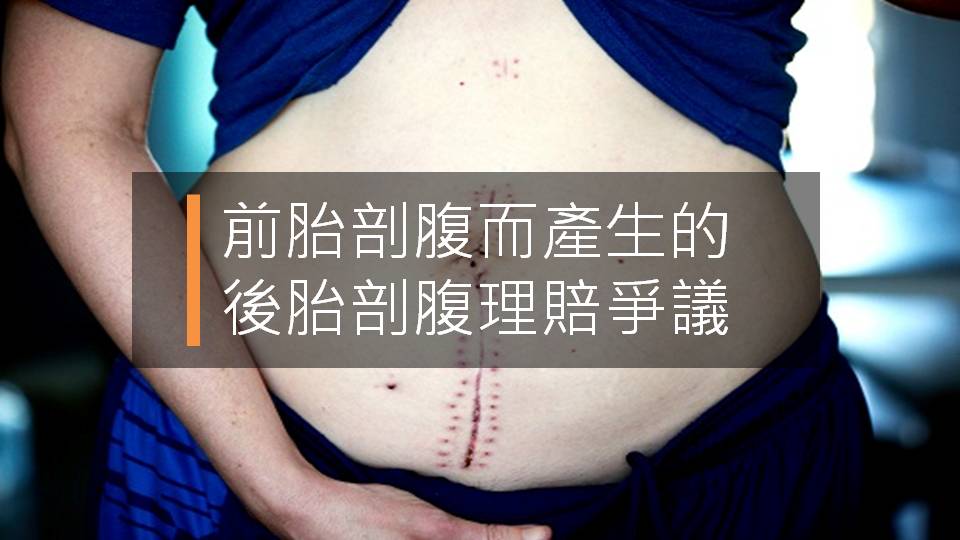
第一胎剖腹,第二胎醫師建議再次剖腹,醫療險會理賠嗎?答案不是第一胎賠過就一定賠,也不是寫了「恐有子宮破裂」就必然符合保單。醫療上選擇再次剖腹的安全考量,與保單所列的必要性剖腹產承保條件,可能存在落差。
前胎剖腹,第二胎保險會理賠嗎?
應先確認第二胎真正的剖腹原因。如果病歷只有「前胎剖腹」「疤痕性子宮」或基於子宮破裂風險安排再次剖腹,而保單的必要性剖腹產條款沒有包含這些原因,就可能產生拒賠爭議。
但若第二胎另外發生胎位不正、胎兒窘迫、產程遲滯、多胞胎或其他符合本人保單的必要性剖腹原因,應以本胎的醫療事實重新審查,不能只因第一胎曾剖腹就直接認定本胎一定不賠。
| 第二胎剖腹原因 | 常見審查方向 | 需要的資料 |
|---|---|---|
| 只有前胎剖腹/疤痕性子宮 | 若不在條款列舉範圍,可能遭拒賠 | 前次手術紀錄、本胎診斷與完整條款 |
| 本胎另有胎位不正、胎兒窘迫等 | 依本胎是否符合必要性剖腹定義判賠 | 超音波、胎心音、產程及病歷 |
| 保單條款另有特殊承保文字 | 依該張保單的實際約定處理 | 投保時版本、批註與附約 |
| 公司個案通融或協議給付 | 不等於契約承認所有同類案件 | 書面理賠決定及協議內容 |
真實案例:診斷書寫子宮破裂風險,仍遭拒賠
阿如第一胎因胎位不正接受剖腹產。兩年後生二寶,醫師考量前次剖腹留下的子宮疤痕與可能的破裂風險,建議再次剖腹。這次醫療費用超過20萬元,她原以為有醫師診斷與安全上的必要,醫療險就會給付。

本案診斷書記載前胎剖腹與子宮破裂風險
前胎剖腹,第二胎一定只能再次剖腹嗎?
不一定。前胎剖腹後是否適合嘗試自然產,應由婦產科醫師依前次子宮切口方式、剖腹次數、前次剖腹原因、母胎狀況及醫療院所緊急處置能力個別評估。
臺北榮總的衛教資料指出,前胎剖腹後仍可能嘗試自然生產;若曾有子宮破裂、已有兩次以上剖腹產,或前次為特定切口方式,風險可能較高。相關決定應和產檢醫師討論,而不是為了保險理賠選擇生產方式。可參考臺北榮總:前胎剖腹產後的自然生產。

子宮破裂風險是醫療評估資料之一,不能單靠一個比例決定生產方式或保險理賠
醫療上有必要,為什麼保單仍可能不賠?
住院醫療險示範條款原則上將懷孕、流產或分娩及其併發症列為除外責任,再把符合條件的懷孕相關疾病、醫療必要流產及必要性剖腹產列為例外承保項目。

本案條款對必要性剖腹產的範圍有具體列舉
這裡有兩種不同的「必要」:
| 判斷角度 | 問題 | 本案情況 |
|---|---|---|
| 醫療必要性 | 醫師是否基於母胎安全認為再次剖腹較適合 | 診斷書記載子宮破裂風險,具有醫療上的安全考量 |
| 契約承保範圍 | 本次原因是否落入保單列舉的必要性剖腹條件 | 評議認為前胎剖腹並未列入,不能僅以醫療必要擴張承保範圍 |
因此,醫師建議再次剖腹不代表醫師判賠錯誤;保險公司拒賠也不等於否認手術有醫療必要。雙方使用的是不同判賠標準。
前胎剖腹後,哪些情況仍可能獲得給付?
本胎另有符合條款的必要性剖腹原因
若第二胎另有胎位不正、胎兒窘迫、產程遲滯、多胞胎或其他符合本人條款的情形,應依本胎資料審查。此時理賠基礎不是單純「前胎剖腹」,而是本胎新發生且符合條款的原因。
保單本身有較寬或不同的約定

不同年代與商品條款可能不同,應讀取本人投保時的完整版本
示範條款只是審查的重要參考,個別保單可能有不同文字、批註或手術給付約定。不能拿別人的商品結論直接套用。
保險公司個案通融或雙方協議
有些案件可能取得通融或協議給付,但這不等於契約已承認所有同類情況,也不保證下一胎、下一次或其他保戶可以比照。收到給付時,仍應確認理賠明細是依契約給付、通融處理,或附帶其他協議。
本案進入評議,為什麼仍認定不用賠?
阿如提出的主張包括:
- 第二胎再次剖腹有醫療安全上的必要。
- 本次剖腹與第一胎手術留下的疤痕性子宮具有因果關係。
- 依醫師建議選擇手術,並非單純自行指定日期或自願剖腹。

本案以疤痕性子宮與子宮破裂風險主張手術必要性
經調處未成立並等待近六個月後,評議結果仍認定保險公司不必給付。主要理由可整理為:
- 條款列舉範圍明確:必要性剖腹產的承保項目已有具體文字,「因前胎剖腹」不在其中。
- 不能離開契約文字任意擴張:若只因醫療上有安全必要,就把未列入的原因納入承保,會改變原本契約約定的範圍。

本案評議認為條款文字明確,保險公司不負給付責任
第二胎剖腹被拒賠後,要檢查哪些資料?
- 取得書面拒賠理由:確認公司引用的是分娩除外、必要性剖腹定義、已在狀況或其他條款。
- 確認本胎真正的剖腹原因:診斷書以外,也要看產程、超音波、胎心音與完整住院病歷。
- 讀取投保時的完整條款:不同年代、商品、批註與附約可能不同。
- 區分契約與通融:第一胎曾給付,不代表第二胎一定依同一契約基礎給付。
- 評估申訴價值:若本胎另有符合條款的原因、拒賠引用錯誤或醫療資料未被完整審查,才有具體補強方向。
剖腹產理賠的完整條款與3種投保情況,可先閱讀主力文章:剖腹產保險理賠|必要性剖腹怎麼認定?14.5萬申訴案例。
理賠申請、調病歷與拒賠後的流程,可參考:保險理賠怎麼申請?流程、文件、調病歷到拒賠應對一次看懂。
前胎剖腹第二胎理賠常見問題 Q&A
Q:第一胎剖腹有理賠,第二胎也一定賠嗎?
不一定。兩胎的剖腹原因、病歷及條款應分開審查;第一胎的理賠結果不會自動延伸到第二胎。
Q:診斷書寫疤痕性子宮,就能申請理賠嗎?
可以提出申請,但是否給付要看疤痕性子宮或前胎剖腹是否在本人保單承保範圍,以及本胎是否另有符合條款的原因。
Q:醫師說有子宮破裂風險,保險仍能拒賠嗎?
可能。醫療上有再次剖腹的安全考量,不等於本次原因必然落入保單列舉的必要性剖腹條件。
Q:第二胎有胎位不正,也有前胎剖腹,會賠嗎?
應依本胎胎位不正是否符合條款及病歷資料審查,不能只用前胎剖腹概括拒賠。
Q:保險公司第一胎通融給付,第二胎可以比照嗎?
不一定。通融或協議處理通常是個案決定,應查看前次理賠明細及本次條款,不能視為永久承諾。
Q:評議認定不賠後,就完全不能再處理嗎?
應先確認評議理由及是否仍有未審查的新證據。若爭點只是要求擴張明確條款,後續空間通常有限。
結語:兩個剖腹案例相反,關鍵在本胎原因與條款
前一篇案例成功爭取14.5萬元,本篇卻經評議認定不賠。差異不在誰比較值得同情,而在兩張保單的文字、每一胎的醫療原因、提出的證據與爭議焦點。
遇到第二胎剖腹拒賠,應先確認本胎是否另有符合條款的必要性原因,再判斷保險公司是正確適用契約,還是只看到「前胎剖腹」就忽略其他醫療事實。
理賠爭議諮詢|收費制個案分析
第二胎剖腹遭拒賠,不知道理由是否適用?
我是沛穎,國考合格保險經紀人,長期處理條款判讀、核保與理賠爭議。
這類案件需要一起核對兩胎剖腹的醫療原因與這次的拒賠依據。我會先了解你的需求、確認服務範圍與費用;正式分析後,再說明判斷依據與可採取的處理方向。
個案條款判讀、理賠金額核對與爭議分析均採收費制;委託申訴另行報價。先查看服務內容與收費說明
加入 LINE 後,先告訴我:
① 發生什麼事、約在什麼時間
② 保險公司怎麼回覆、目前處理到哪一步(尚未申請也可說明)
③ 你最想釐清的問題
先說明概況即可;確認服務後,我會列出需要的文件,不用一開始就申請整份病歷。分析提供的是判斷與建議,不保證獲賠或翻案。

如想留言評分,請先 登入會員!